Oszczędzanie pieniędzy to dobry sposób na zabezpieczenie przyszłości i realizację różnych planów. Wiele osób odkłada pieniądze na koncie oszczędnościowym lub lokacie bankowej, aby z czasem zgromadzić większą kwotę. Oprócz regularnych wpłat można również zarabiać na odsetkach.
Jak obliczyć odsetki od oszczędności? Nie jest to trudne. Wystarczy znać kwotę wpłaconych pieniędzy, oprocentowanie oraz okres oszczędzania. W tym poradniku wyjaśniamy, jak wykonać takie obliczenia i ile można zarobić na zgromadzonych oszczędnościach.
Czym są odsetki od oszczędności?
Odsetki to dodatkowe pieniądze, które bank wypłaca za przechowywanie środków na koncie oszczędnościowym lub lokacie. Ich wysokość zależy przede wszystkim od oprocentowania, wpłaconej kwoty oraz czasu, przez jaki pieniądze pozostają na rachunku.
Na przykład, jeśli wpłacisz 10 000 zł na konto z oprocentowaniem 5% w skali roku, możesz uzyskać 500 zł odsetek brutto po roku, zakładając stałe oprocentowanie i brak dodatkowych wpłat lub wypłat.
W praktyce końcowa kwota może być inna, ponieważ banki stosują różne zasady naliczania odsetek.
Jak obliczyć odsetki od oszczędności?
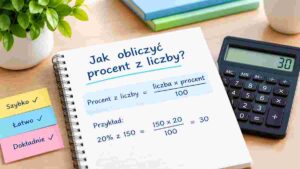
Do obliczenia odsetek w prostym przypadku można wykorzystać następujący wzór:
Odsetki = Kapitał × Oprocentowanie × Czas / 100
Jeśli oprocentowanie jest podane w skali roku, czas należy wyrazić w latach.
Przykład:
- Kwota oszczędności: 10 000 zł
- Oprocentowanie roczne: 5%
- Okres oszczędzania: 1 rok
Obliczenie:
10 000 × 5 × 1 / 100 = 500 zł
Oznacza to, że po roku otrzymasz 500 zł odsetek brutto. Łączna kwota wyniesie 10 500 zł przed uwzględnieniem podatku.
Przykład obliczenia odsetek dla różnych kwot
Zobacz, ile wynoszą roczne odsetki brutto przy oprocentowaniu 5%.
| Kwota oszczędności | Oprocentowanie | Odsetki brutto po roku |
|---|---|---|
| 1 000 zł | 5% | 50 zł |
| 5 000 zł | 5% | 250 zł |
| 10 000 zł | 5% | 500 zł |
| 20 000 zł | 5% | 1 000 zł |
| 50 000 zł | 5% | 2 500 zł |
| 100 000 zł | 5% | 5 000 zł |
Jak widać, im większa kwota oszczędności, tym więcej odsetek można otrzymać przy takim samym oprocentowaniu.
Jak obliczyć odsetki za kilka miesięcy?
Nie musisz trzymać pieniędzy na koncie przez cały rok, aby otrzymać odsetki. Możesz obliczyć ich przybliżoną wysokość również dla krótszego okresu.
Przy uproszczonym obliczeniu można zastosować wzór:
Odsetki = Kapitał × Oprocentowanie × Liczba miesięcy / 1200
Przykład:
Załóżmy, że masz 15 000 zł na koncie oszczędnościowym z oprocentowaniem 4% rocznie. Chcesz sprawdzić, ile odsetek otrzymasz po 6 miesiącach.
15 000 × 4 × 6 / 1200 = 300 zł
Po sześciu miesiącach otrzymasz około 300 zł odsetek brutto.
To uproszczony wynik. Rzeczywista kwota zależy od sposobu naliczania odsetek przez bank.
Czym są odsetki brutto i netto?
Podczas obliczania zysku z oszczędności warto rozróżnić odsetki brutto i netto.
Odsetki brutto to kwota przed potrąceniem podatku.
Odsetki netto to pieniądze, które faktycznie otrzymujesz po odliczeniu podatku.
W Polsce od odsetek z lokat i rachunków oszczędnościowych co do zasady pobierany jest 19% podatek od zysków kapitałowych, nazywany podatkiem Belki.
Przykład:
- Odsetki brutto: 500 zł
- Podatek 19%: 95 zł
- Odsetki netto: 405 zł
Po potrąceniu podatku Twój rzeczywisty zysk wyniesie 405 zł.
Jak obliczyć odsetki przy kapitalizacji?
Kapitalizacja odsetek oznacza dopisywanie naliczonych odsetek do początkowej kwoty oszczędności. Dzięki temu w kolejnym okresie odsetki mogą być naliczane również od wcześniej uzyskanych zysków.
To właśnie nazywamy procentem składanym.
Przykład:
Wpłacasz 10 000 zł na konto z oprocentowaniem 5% rocznie, a odsetki są kapitalizowane raz w roku.
Po pierwszym roku:
10 000 zł + 500 zł = 10 500 zł.
Po drugim roku:
10 500 zł + 525 zł = 11 025 zł.
Po dwóch latach masz 11 025 zł brutto.
Wynik zakłada stałe oprocentowanie i nie uwzględnia podatku ani opłat bankowych.
Co wpływa na wysokość odsetek?
Na końcowy zysk z oszczędności wpływa kilka ważnych czynników:
- Kwota oszczędności: większy kapitał oznacza wyższe odsetki przy tym samym oprocentowaniu.
- Oprocentowanie: im wyższa stopa procentowa, tym większy potencjalny zysk.
- Czas oszczędzania: dłuższy okres może oznaczać więcej naliczonych odsetek.
- Kapitalizacja: częstsze dopisywanie odsetek może zwiększyć końcową kwotę.
- Podatek: zmniejsza kwotę, którą faktycznie otrzymujesz.
Przed wyborem konta oszczędnościowego lub lokaty warto również sprawdzić opłaty, warunki promocji i ewentualne ograniczenia dotyczące wypłaty pieniędzy.
Jak łatwo obliczyć zysk z oszczędności?
Jeśli nie chcesz wykonywać obliczeń ręcznie, możesz skorzystać z kalkulatora odsetek od oszczędności na Zecalio.
Wystarczy wpisać początkową kwotę oszczędności, roczne oprocentowanie oraz okres oszczędzania. Kalkulator pomoże szybko sprawdzić szacunkową wysokość odsetek i końcową wartość zgromadzonych pieniędzy.
To wygodne rozwiązanie, gdy chcesz porównać różne oprocentowanie lub sprawdzić, jak zmieni się Twój zysk po kilku miesiącach albo latach.
Podsumowanie
Obliczanie odsetek od oszczędności jest proste, jeśli znasz podstawowe informacje o swoim koncie lub lokacie. Najważniejsze są kwota kapitału, oprocentowanie oraz czas oszczędzania.
Pamiętaj jednak, że rzeczywisty zysk zależy również od kapitalizacji odsetek, podatku i warunków oferowanych przez bank. Przed podjęciem decyzji warto porównać kilka ofert i sprawdzić, ile pieniędzy otrzymasz po wszystkich potrąceniach.
Najczęściej zadawane pytania (FAQ)
1. Jak obliczyć odsetki od 10 000 zł?
Przy oprocentowaniu 5% rocznie odsetki brutto po roku wyniosą 500 zł, zakładając niezmienione oprocentowanie i brak dodatkowych wpłat.
2. Ile wynoszą odsetki od 20 000 zł przy oprocentowaniu 5%?
Przy prostym obliczeniu roczne odsetki brutto wyniosą 1 000 zł.
3. Jak obliczyć odsetki za 3 miesiące?
Pomnóż kapitał przez roczne oprocentowanie i liczbę miesięcy, a następnie podziel wynik przez 1200. Jest to przybliżony sposób obliczenia.
4. Czy odsetki od oszczędności są opodatkowane?
W Polsce odsetki z lokat i rachunków oszczędnościowych co do zasady podlegają 19% podatkowi od zysków kapitałowych.
5. Co oznacza kapitalizacja odsetek?
Kapitalizacja polega na dopisywaniu naliczonych odsetek do kapitału. Dzięki temu w kolejnych okresach odsetki mogą być naliczane od coraz większej kwoty.
6. Czy wyższe oprocentowanie zawsze oznacza większy zysk?
Nie zawsze. Warto sprawdzić czas trwania oferty, dodatkowe warunki, opłaty, sposób kapitalizacji oraz podatek. Dopiero wtedy można porównać rzeczywisty zysk.